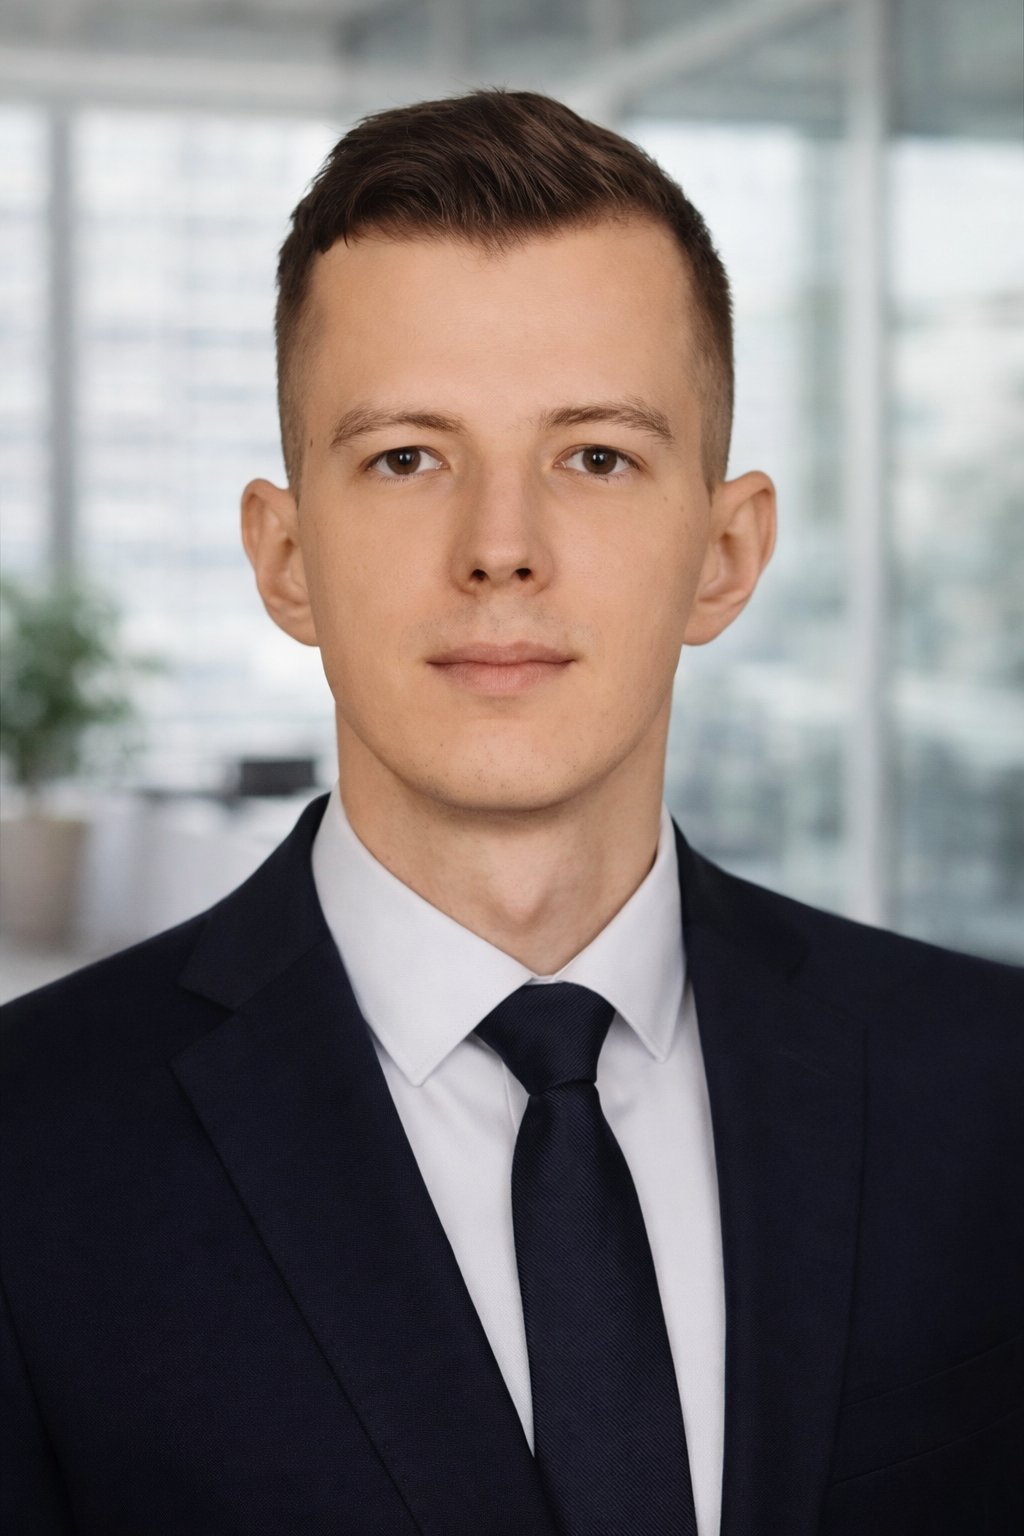
Ekspert kredytowy i ubezpieczeniowy

Finansowanie oparte
na liczbach,
nie obietnicach.

Paweł Zieliński – Ekspert kredytów hipotecznych | Ekonomista

Pomagam uzyskać kredyt hipoteczny i zaplanować finansowanie nieruchomości — na podstawie realnych danych z kilkunastu banków.

100%Bezpłatna konsultacja
20+Banków w analizie
MgrEkonomii
Przewiń
Paweł Zieliński ekspert kredytowy Lublin
MgrEkonomii
O mnie

Analityk rynku finansowego w służbie Twojej nieruchomości

Jestem magistrem ekonomii z gruntowną wiedzą o mechanizmach rynku finansowego. Rozumiem, jak decyzje RPP i zmiany WIBOR-u przekładają się na realną ratę kredytu – i potrafię to pokazać za pomocą konkretnych liczb.

Nie sprzedaję „najlepszych ofert". Przeprowadzam rzetelną analizę, porównuję dziesiątki parametrów i wspieram Cię w podjęciu decyzji opartej na danych, nie na obietnicach.

📊
Analiza wpływu stóp procentowych na ratę
Symulacje scenariuszowe przy zmianie WIBOR-u
📋
Czytanie OWU i warunków bankowych
Wyjaśniam zapisy, które mają realne znaczenie
🔢
Decyzje oparte na kalkulacjach
RRSO, całkowity koszt kredytu, analiza ryzyka
Oferta

Czym mogę Ci pomóc?

Kompleksowe wsparcie w kredytach i ubezpieczeniach – dopasowane do Twojej sytuacji finansowej.

Dlaczego warto?

Co odróżnia moje podejście?

🎓

Magister ekonomii

Solidne podstawy teoretyczne i praktyczne rozumienie rynku finansowego. Znam mechanizmy, nie tylko produkty.

📊

Podejście analityczne

Każdą decyzję poprzedzam kalkulacją i analizą ryzyka. Liczby nie kłamią – dlatego posługuję się tylko nimi.

📈

Aktualna wiedza o rynku

Na bieżąco monitoruję stopy procentowe, WIBOR i oferty banków. Moje rekomendacje są zawsze aktualne.

🔍

Transparentność

Wyjaśniam RRSO, koszty całkowite i realne ryzyko. Żadnych ukrytych kosztów, żadnych niespodzianek.

🤝

Indywidualne podejście

Rozwiązania dopasowane do Twojej sytuacji, nie do tabeli prowizyjnej. Twój interes jest moim priorytetem.

⚡

Bezpłatna konsultacja

Pierwsza rozmowa zawsze bezpłatna. Poznaj możliwości bez żadnych zobowiązań i ukrytych opłat.

MOJE PODEJŚCIE DO KREDYTU HIPOTECZNEGO

Jak pracuję przy kredytcie hipotecznym

Tytuł magistra ekonomii to tylko punkt wyjścia. W praktyce liczy się sposób analizy ofert banków i realna ocena kosztu kredytu.

Dla kogo jest ta współpraca

🏠Kupujesz pierwsze mieszkanie lub dom i chcesz zobaczyć nie tylko dzisiejszą ratę, ale też jak może zmienić się przy wyższych lub niższych stopach procentowych.
💼Prowadzisz działalność gospodarczą lub masz nieregularne dochody premie, kontrakty B2B, kilka źródeł dochodu – analizuję możliwości w różnych bankach, zamiast od razu zakładać brak zdolności.
🏗️Planujesz budowę domu lub finansowanie mniej typowej nieruchomości działka z pozwoleniem, dom w budowie czy nieruchomość bez księgi wieczystej – sprawdzam, które banki rzeczywiście to finansują.
📊Chcesz wiedzieć ile naprawdę kosztuje kredyt pokazuję pełną kalkulację: RRSO, prowizje, ubezpieczenia oraz realny koszt kredytu w całym okresie spłaty.

To nie jest oferta dla każdego

Wolę powiedzieć to wprost, żeby nie tracić czasu – Twojego ani mojego.

✕
Nie pracuję z osobami, które oczekują najniższej raty za wszelką cenę – bez analizy ryzyka i kosztów całkowitych.
✕
Nie składam wniosków „na próbę" – każdy wniosek poprzedzam pełną analizą, by nie obniżać Twojej zdolności kredytowej.
✕
Nie obiecuję gwarancji decyzji – mówię Ci uczciwie, jakie są realne szanse przed złożeniem dokumentów.
✕
Nie nadaję się do zadań „na już i byle jak" – rzetelna analiza wymaga czasu i kompletnych danych.
Jeśli zależy Ci na rzetelnej analizie, nie tylko na szybkiej odpowiedzi – jesteś we właściwym miejscu.
Opinie

Co mówią klienci?

★★★★★

Paweł dokładnie przeanalizował naszą sytuację i znalazł bank, którego sami byśmy nie wzięli pod uwagę. Oszczędziliśmy kilkadziesiąt tysięcy złotych na kosztach całkowitych.

Anna K.
Kredyt hipoteczny, Lublin
★★★★★

Wreszcie ktoś, kto tłumaczy liczby, a nie obiecuje cuda. Pełen profesjonalizm, pełna transparentność. Polecam każdemu, kto poważnie myśli o finansowaniu nieruchomości.

Marcin W.
Kredyt hipoteczny + ubezpieczenie
★★★★★

Bardzo rzetelne doradztwo w zakresie ubezpieczenia na życie. Paweł przeczytał ze mną warunki OWU i wyjaśnił każde wyłączenie. Takiego podejścia szukałem.

Katarzyna M.
Ubezpieczenie na życie, Świdnik
Jak działam

5 kroków do bezpiecznego kredytu hipotecznego

Każdy etap ma konkretny cel i mierzalny efekt. Wiesz, co się dzieje na każdym kroku.

1
Analiza finansowa i wstępna zdolność
1–2 dni
Co robimy:
  • Analizuję Twoje dochody, formę zatrudnienia i zobowiązania
  • Sprawdzamy historię BIK
  • Liczymy realną zdolność w kilku bankach równolegle
  • Symulujemy warianty: wkład 10%, 20%, 30%
Efekt

Wiesz dokładnie, na jaką kwotę możesz bezpiecznie liczyć i jaka rata nie przeciąży Twojego budżetu.

Jeśli coś nie gra:

Pokazuję, co poprawić, aby zwiększyć zdolność – np. spłata karty kredytowej, zmiana formy umowy, restrukturyzacja limitów.

2
Porównanie ofert minimum 3–5 banków
2–4 dni
Analizujemy:
  • Marżę i RRSO
  • Koszt całkowity kredytu
  • Prowizję i ubezpieczenia
  • Warunki wcześniejszej spłaty i nadpłat
Efekt

Masz czarno na białym różnice między bankami – nie tylko ratę, ale pełny koszt przez cały okres kredytowania.

Nie pokazuję jednej „najlepszej" oferty. Pokazuję porównanie.
3
Wybór strategii i złożenie wniosków
1 dzień
Ja:
  • Kompletuję dokumenty
  • Pilnuję formalności
  • Kontaktuję się z analitykami bankowymi
Ty:
  • Podpisujesz wnioski
  • Dostarczasz wymagane dokumenty
Efekt

Składamy wnioski do wybranych banków równolegle – minimalizujemy ryzyko odmowy i skracamy czas oczekiwania.

4
Decyzja kredytowa i negocjacje
2–6 tygodni
W tym czasie:
  • Monitoruję proces w banku
  • Reaguję na pytania analityków
  • Negocjuję warunki, jeśli jest przestrzeń
Efekt

Masz bieżącą informację o statusie. Jeśli bank odmówi – mamy równolegle inne wnioski lub przygotowaną alternatywę.

5
Podpisanie umowy i uruchomienie kredytu
finał
Przed podpisaniem:
  • Analizuję umowę kredytową
  • Tłumaczę zapisy budzące wątpliwości
  • Wyjaśniam konsekwencje wcześniejszej spłaty i nadpłat
Po podpisaniu:
  • Pomagam w spełnieniu warunków do uruchomienia środków
Efekt

Masz pewność, że podpisujesz dokument, który rozumiesz – a nie 200 stron prawniczego żargonu.

Dlaczego pośrednik?

Pośrednik kredytowy a bezpośrednie zgłoszenie do banku

Każdy może samodzielnie złożyć wniosek kredytowy w banku. Pytanie nie brzmi „czy można", lecz „czy warto" – i czy samodzielna droga jest rzeczywiście tańsza lub prostsza.

🏦

Jeden bank widzi jeden scenariusz

Bank ocenia Cię według własnych kryteriów i oferuje własne produkty. Nie porówna Ci własnej marży z ofertą konkurencji. Pośrednik analizuje kilkanaście banków jednocześnie i może zestawić warunki bez wpływu na Twój scoring kredytowy.

📋

Rata to nie koszt kredytu

Niska rata może oznaczać wysoki koszt całkowity przy dłuższym okresie i wyższej marży. Pełna analiza obejmuje RRSO, prowizję, ubezpieczenia i łączną kwotę spłaty – nie tylko miesięczne obciążenie.

📐

0,2 p.p. różnicy w marży – co to znaczy?

Przy kredycie 600 000 zł na 30 lat, różnica 0,2 punktu procentowego w marży to około 25 000–30 000 zł więcej lub mniej w całym okresie kredytowania. To realna kwota, nie szacunek marketingowy.

🔀

Wnioski równolegle, nie sekwencyjnie

Składanie wniosków kolejno – bank po banku – wydłuża proces i generuje kolejne zapytania w BIK. Równoległe złożenie do wybranych banków skraca czas i ogranicza liczbę zapytań kredytowych.

🛡️

Ograniczenie ryzyka formalnego

Niepełna dokumentacja, błędnie wypełniony wniosek lub nieodpowiedni moment złożenia wniosku – to najczęstsze przyczyny odmów lub gorszych warunków. Obsługa formalna to część mojej pracy, nie Twoja.

💬

Transparentność wynagrodzenia

Wynagrodzenie eksperta kredytowego pochodzi od banku po uruchomieniu kredytu – nie od klienta. Nie masz żadnych dodatkowych kosztów z tytułu doradztwa. Taki model jest regulowany przepisami prawa.

Samodzielne złożenie wniosku jest możliwe. Pytanie, które warto sobie zadać: czy masz czas, narzędzia i dostęp do ofert kilkunastu banków, żeby podjąć tę decyzję świadomie? Jeśli tak – działaj. Jeśli nie – porozmawiajmy.

Gdzie działam

Obsługuję klientów z Lublina,
woj. lubelskiego i całej Polski

Moja działalność koncentruje się głównie na Lublinie i województwie lubelskim, gdzie na co dzień współpracuję z klientami planującymi zakup nieruchomości. Jednocześnie oferuję pełną obsługę zdalną również dla klientów z innych części Polski.

🌐 Pełna obsługa zdalna

Współpracuję z klientami z całej Polski. Dokumenty, analizy i konsultacje – wszystko dostępne online, bez konieczności osobistego spotkania.

📞 Telefon 💬 WhatsApp 📧 Email 🖥️ Zoom / Teams
FAQ

Najczęstsze pytania

Jeśli tu nie znajdziesz odpowiedzi – zadzwoń.

Nie – moje doradztwo jest w pełni bezpłatne dla klienta. Wynagrodzenie otrzymuję od instytucji finansowej po uruchomieniu produktu. Nie wpływa to na obiektywność moich rekomendacji.
Od złożenia wniosku do uruchomienia kredytu mija zazwyczaj 4–8 tygodni. Czas zależy od banku, kompletności dokumentacji i specyfiki nieruchomości. Jestem z Tobą na każdym etapie.
Tak, cała współpraca może odbyć się zdalnie – przez telefon, WhatsApp, Zoom lub e-mail. Dokumenty można przesyłać elektronicznie. Spotykamy się osobiście tylko wtedy, gdy Ty tego chcesz.
Niekoniecznie. Wpis w BIK to jeden z wielu czynników oceny. Różne banki mają różne podejście do historii kredytowej. Warto przeprowadzić analizę przed złożeniem wniosku, by nie pogarszać historii.
Podstawowe dokumenty to: dowód osobisty, zaświadczenie o dochodach (lub PIT dla samozatrudnionych), wyciąg z konta bankowego, dokumenty nieruchomości. Przygotowuję indywidualną listę po wstępnej rozmowie.
Tak. Wiele banków oferuje lepsze warunki przy skorzystaniu z ubezpieczenia. Pomagam ocenić, czy propozycja banku jest korzystna, czy lepiej skorzystać z niezależnej polisy. Zawsze liczy się rachunek ekonomiczny.
Tak. Refinansowanie może przynieść realne oszczędności, ale wymaga dokładnej kalkulacji kosztów przeniesienia. Przeprowadzam pełną analizę opłacalności przed rekomendacją zmiany banku.
Jestem dostępny po uruchomieniu kredytu. Pomagam przy kwestiach formalnych, wyjaśniam zmiany w harmonogramie i odpowiadam na pytania dotyczące obsługi kredytu. Współpraca nie kończy się na podpisaniu umowy.
Pracuję od poniedziałku do piątku w godzinach 8–18. W pilnych sprawach można napisać przez WhatsApp – odpowiadam na wiadomości możliwie szybko.
Oczywiście. Chętnie ocenię ofertę, którą już masz. Porównam ją z innymi dostępnymi propozycjami i powiem Ci uczciwie, czy warto szukać lepszych warunków.
Nie znalazłeś odpowiedzi? Zadzwoń lub napisz na WhatsApp.
Kontakt

Zacznijmy od rozmowy

Kliknij poniżej lub napisz bezpośrednio. Pierwsza konsultacja jest zawsze bezpłatna i niezobowiązująca.

Umów bezpłatną konsultację

Kliknij poniżej, aby przejść do formularza zgłoszeniowego. Zajmie to mniej niż 2 minuty odezwę się w ciągu 24 godzin.

Wypełnij formularz Google Forms

Formularz otwiera się w nowej karcie.

Paweł Zieliński – Ekspert finansowy
Osoba Fizyczna Wykonująca Czynności Agencyjne (OFWCA) na rzecz:
Lendi Care Sp. z o.o. & Lendi Sp. z o.o.
Działalność wykonywana za pośrednictwem podmiotu wpisanego do rejestru pośredników kredytu hipotecznego KNF.

Adres:

Lipowa 4
20-400 Lublin

Forma spotkań:
  • stacjonarnie w biurze w Lublinie
  • zdalnie na terenie całej Polski
  • spotkanie osobiste w wybranej lokalizacji w Polsce – po wcześniejszym uzgodnieniu

Social media

in f